加拿大头条
办房贷时,眼前少付一点利息,往往很有吸引力。但如果利率再次上涨,这笔“省下来的钱”,会不会在下一次续约时重新交出去?
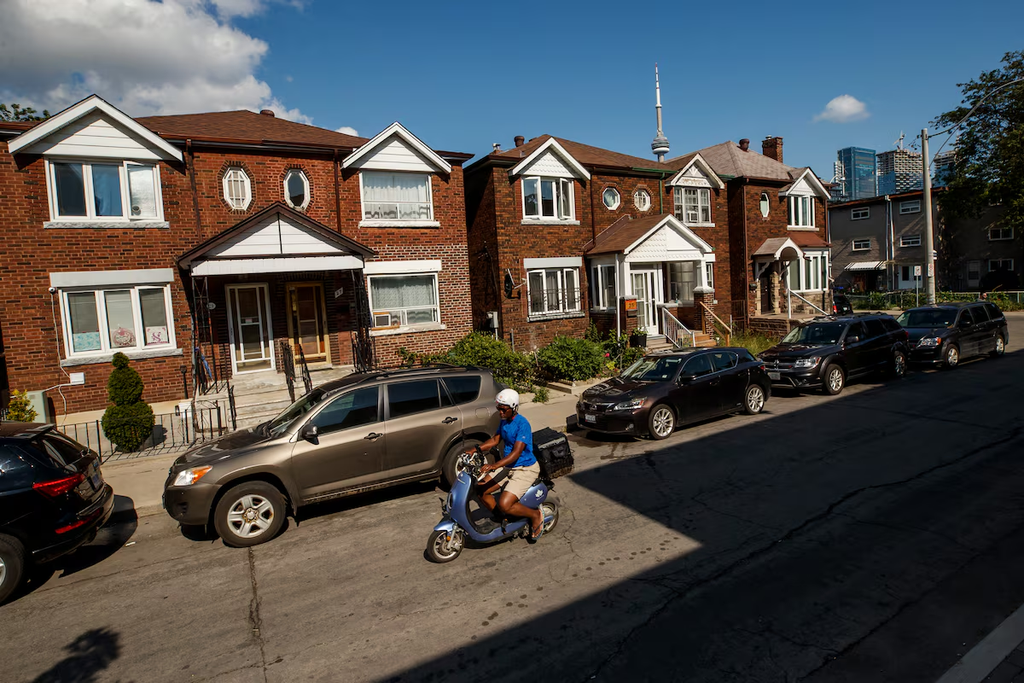
加拿大越来越多房主正在面对这个问题。
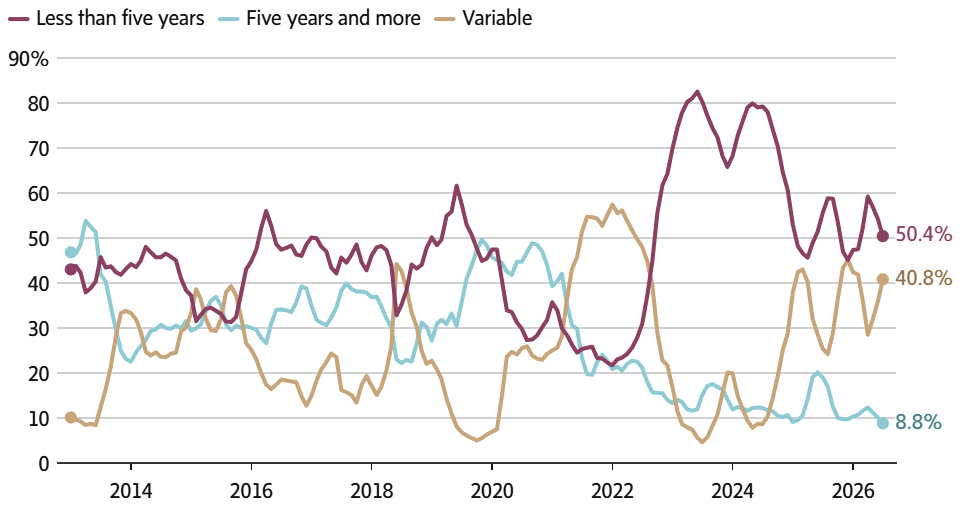
加拿大国家银行的一项分析显示,今年夏季,新签房贷中选择五年或以上固定利率期限的比例,仅为8.8%。疫情前,有近50%的人选择5年固定利率。
从近半数到不足一成,房贷选择发生了明显变化。更多借款人转向短期固定利率或浮动利率,也意味着家庭财务更容易受到利率变化冲击。
当初等降息,如今要面对新的不确定性
这股转向短期房贷的趋势,在2022年前后明显加快。
当时,各类房贷利率处于高位,不少借款人不愿长期锁定较高利率,因此选择较短的固定期限,希望续约时能赶上借贷成本下降。
到2023年年中,这一趋势达到高峰:超过八成借款人选择五年以下的固定利率房贷。
这种选择背后,是一个容易理解的想法:先撑几年,等利率降下来,再重新签约。
但短期合约也意味着,借款人必须更早面对下一轮利率定价。如果续约时利率没有下降,甚至反而上涨,家庭预算便可能承受新的压力。
三年与五年,利率优惠已明显缩小
短期固定房贷过去的价格优势,如今正在减弱。
安省房贷经纪Victor Tran表示,目前三年固定房贷利率,比五年固定利率仅低约0.1个百分点。
换句话说,选择更短期限所获得的利率优惠,已经相当有限,但借款人仍需要更早续约。
与此同时,浮动利率重新受到欢迎。报道指出,2026年选择浮动利率的借款人比例超过四成,而2024年还不足一成。目前,浮动利率比固定利率低接近一个百分点。
眼前的利息差距,确实具有吸引力。但这份优惠能维持多久,取决于未来的利率走势。
市场押注四次加息,低息优势能撑多久?
据报道,金融市场当时的定价反映出:到2027年年中,加拿大央行可能累计加息四次。
这是市场预期,并非央行已经宣布的加息计划。
如果这一预期兑现,浮动房贷利率可能升至约4.5%左右,与目前五年固定利率处于相近水平。
这意味着,今天看起来更便宜的浮动利率,未来可能逐步失去价格优势。选择短期固定房贷的人,也可能在续约时面对更高的借贷成本。
油价冲击,也可能传导到房贷成本
影响房贷的因素,并不只在加拿大国内。
Desjardins高级经济学家Kari Norman指出,伊朗战争引发的油价冲击,以及美国贸易战对加拿大经济的影响,都凸显了短期和浮动房贷持有者面临的不确定性。
油价上涨可能增加通胀压力,进而影响利率走势;贸易冲突则可能影响经济、就业及家庭收入。
相比之下,五年固定利率能够让借款人在合约期内保持利率稳定。Norman认为,如果家庭收入在这几年逐步增长,到下一次续约时,可能更有能力承受利率上升。
五年固定利率,接下来也可能涨价
想锁定五年利率的人,同样面临变数。
国家银行高级经济学家Daren King表示,近期债券收益率上涨,已经推高长期固定房贷利率。
他还指出,疫情期间购房热潮带来的大批房贷陆续到期,银行为争夺续约客户展开竞争,使五年固定利率相对于债券收益率维持在较低水平。
但随着这波竞争减弱、市场进入冬季淡季,银行可能提高房贷报价,即使债券收益率没有进一步上涨,借款成本也可能增加。
房主追求稳定,楼市却更怕利率波动
Victor Tran表示,他已经看到更多即将续约的客户重新考虑较长期的固定利率,因为他们希望家庭开支更稳定。
而对楼市而言,当越来越多借款人更快受到利率变化影响,市场复苏也可能更加脆弱。
King指出,8月和9月楼市复苏已经停滞,影响因素正从美国贸易冲突带来的不确定性,转向利率上升造成的压力。他认为,如果地缘政治紧张局势未能缓和,2027年楼市仍可能疲弱。
对加拿大房主来说,房贷选择的难题越来越清楚:眼前较低的利率固然诱人,但下一次续约时,家庭能否承受更高的成本,同样值得算进这笔账。