越来越多加拿大人选择两年或三年固定利率房贷,希望到期时换上更低利率。然而,近期固定房贷利率反弹,让这笔“等待降息”的算盘面临变数。加拿大按揭及房屋公司首席经济学家担忧:续约越频繁,家庭承受的利率冲击就越大。
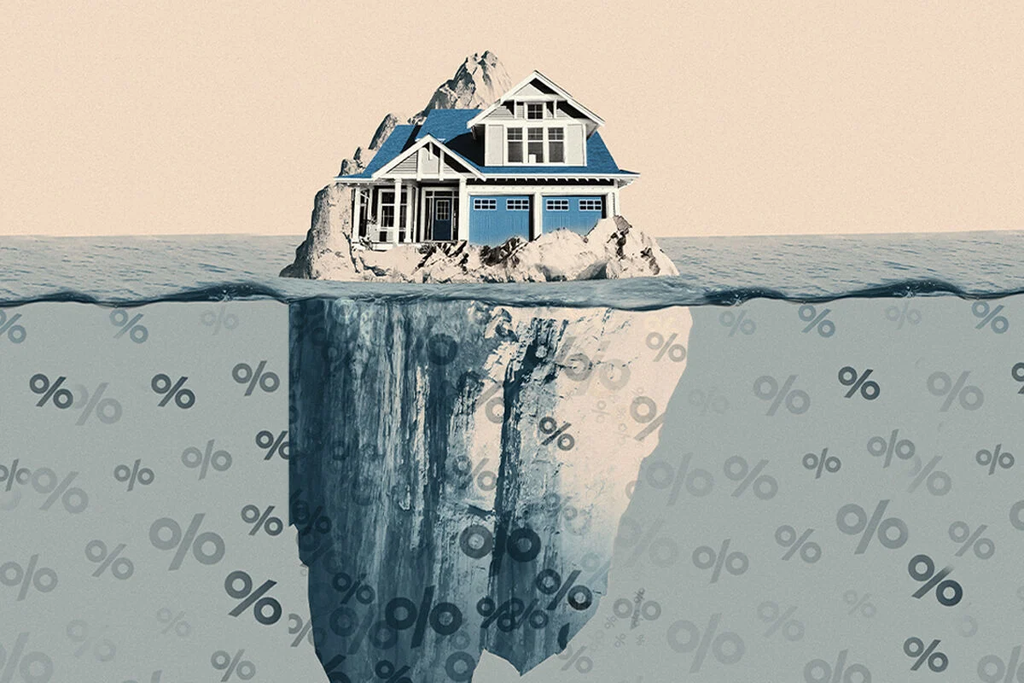
加拿大头条据《多伦多星报》10月3日报道,对37岁的退伍军人马克斯·博纳福伊来说,房贷续约原本是一个值得期待的日子——他希望届时能够降低供款,让家庭喘一口气。但随着利率走势改变,这份期待又多了一层不确定性。
2023年,他与伴侣签约购买了曼尼托巴省廷德尔村的一套楼花。当时,获预先批准的房贷利率约为3.99%至4.5%。
然而,等到这套四卧室半独立住宅于2024年可以入住、正式办理房贷时,利率已经大幅上涨。两人最终选择了利率为5.6%的三年固定房贷,希望在2027年初续约时换到更低利率。
当时,为了养家,他同时做着三份工作。既然已经签下购房合同,他决定继续完成交易。
如今,续约日期越来越近,近期利率反弹却让他意识到:三年前寄望的减负幅度,未必能够实现。
选择短期房贷的人多了,利率却未必按预期走
2024年利率开始下降后,越来越多加拿大借款人选择较短期限的固定利率房贷,希望先锁定两三年,等利率进一步下降后再续约。
一段时间内,这个判断确实获得了市场走势的支持。加拿大央行政策利率从疫情后的5%高点,降至2.25%,借贷成本随之回落。
但据报道,最近几周,能源成本上涨、人工智能数据中心建设热潮等因素推高了债券收益率,固定房贷利率上涨约0.25个百分点。
与此同时,美国联储局已经加息,加拿大央行也警告,如果油价持续高企,可能需要上调政策利率。一旦如此,浮动房贷利率也会受到影响。
这意味着,部分选择短期房贷的家庭,续约时面对的利率可能高于原先预期。
加拿大按揭及房屋公司(CMHC)的数据显示,期限不足五年的固定利率房贷明显增加,最近几个月,借款人对浮动房贷的兴趣也有所上升。
该机构首席经济学家阿莱德·阿布·约沃思对此感到担忧。他认为,未来利率可能处于更高水平,波动也可能更加剧烈,而频繁续约的家庭,将更直接地承受这些变化。
央行没有加息,为什么固定房贷仍会涨?
房贷利率并非全都跟着央行政策利率走。
浮动房贷利率主要受加拿大央行政策利率影响;固定房贷利率则与债券市场密切相关。因此,即使央行维持利率不变,固定房贷利率仍可能上涨。
债券收益率可以理解为投资者购买债券所要求的回报。当债券需求减弱,发行方往往需要提供更高收益率,才能吸引资金。债券收益率上升,也会推高金融机构提供固定房贷的成本。
根据道明经济研究的数据,从今年2月底至9月第一周,美国十年期国债收益率上涨了约0.8个百分点。
道明高级经济学家维克拉姆·拉伊指出,部分压力来自短期因素,包括中东持续冲突引发的通胀担忧。通胀会侵蚀债券未来回报的实际价值,投资者因此要求更高收益率。
他认为,如果不确定性减弱、通胀下降,长期债券收益率承受的压力也可能缓解。但另一些推高利率的因素,可能持续更久。
其中之一是,美国政府赤字扩大,但全球央行对美国国债的需求没有同步增长。部分央行已经满足于现有美债储备规模,开始分散投资,或不再继续扩大储备。
另一个因素,则是人工智能基础设施建设带来的庞大融资需求。
亚马逊、微软等大型科技企业竞相建设数据中心,通过私人借贷等方式筹集资金。拉伊解释,随着企业债务供应增加,政府也需要提供更具吸引力的债券收益率,与企业争夺投资资金。
美国债券市场的波动随后传导至加拿大,推动固定房贷利率上涨。
多伦多房贷经纪玛丽·西亚尔齐斯在9月22日接受采访时表示,仅此前一周,固定房贷利率就上涨了约0.15至0.25个百分点。
——-广告——-
————— 广告 ————
三年到期一次,家庭更容易遭遇供款冲击
短期房贷带来的主要风险,是借款人需要更频繁地接受市场重新定价。
在美国,长期固定利率房贷较为普遍,借款人可以将利率锁定长达30年,利率变化的风险更多由金融机构承担。
加拿大借款人过去长期偏好五年期房贷,如今两年和三年期越来越受欢迎。期限缩短后,家庭更快迎来下一次续约,也更容易在利率上涨时遭遇供款压力。
阿布·约沃思指出,这种变化使更多利率调整的负担落在加拿大房贷持有人身上。严重时,供款冲击可能导致家庭难以负担住房开支,甚至被迫卖房。
CMHC今年1月进行的一项房贷消费者调查发现:
- 35%的续约受访者表示,利率变化增加了他们的财务压力。
- 25%的受访者表示,对所选房贷的某些特点感到后悔。
阿布·约沃思认为,加拿大人不得不花更多时间研究房贷利率,甚至需要掌握一定的利率判断能力。但普通借款人未必拥有银行所掌握的信息,也很难准确预测市场方向。
固定与浮动利率差距扩大,又有人转向浮动
随着固定利率上涨,一些借款人开始重新考虑浮动房贷。
据报道,利率比较网站Ratehub截至10月2日的数据表明,其列出的最低五年固定房贷利率为4.34%,最低五年浮动利率为3.4%,两者相差约0.94个百分点。
另一比较网站Rates.ca提供的数据显示,今年8月,客户申请的房贷报价中,约29%涉及浮动利率,去年同期则为21%。
博纳福伊也是考虑转向浮动房贷的人之一。他估计,按照目前利率及不同产品选择,续约后每两周的供款可能减少100至200加元。
他也看重日后转为固定利率的可能性。不过,这取决于合同条款。报道指出,多数贷款机构允许借款人转为固定利率,而无需重新进行贷款资格审核。
问题在于,浮动利率目前的价格优势,未必能够一直维持。
市场正在提高对加拿大央行今年开始加息的预期。Rates.ca房贷及房地产专家维克托·陈预测,到2027年底,甚至更早,央行隔夜利率可能累计上升一个百分点。
这是一项预测,仍存在不确定性;但它提醒借款人,目前浮动利率较低,并不代表未来供款不会增加。
房贷压力上升,消费和楼市也可能受影响
CMHC担忧的,不只是个别家庭的供款。
加拿大家庭本已背负较高债务。如果越来越多人选择短期房贷,利率变化便可能更快传导至家庭预算:用于支付利息的钱增加,用于消费和储蓄的钱就会减少。
满地可银行高级经济学家罗伯特·卡夫西奇认为,利率上涨还可能削弱加拿大住房负担能力近期取得的改善。
他表示,部分地区的住房负担能力虽然尚未恢复正常,但此前已逐渐回到较为合理的范围。利率再次上升,可能让楼市继续承压,并在一段时间内停滞。
不过,他将房贷选择变化视为经济的“黄灯”,而非“红灯”。他并不认为这一趋势会直接拖垮经济,但它会让加拿大经济对利率更加敏感,家庭的非必需消费也可能更快受到影响。
对博纳福伊来说,选择浮动房贷确实意味着承担更多风险,但家庭仍需要寻找可以节省开支的机会。
他告诉儿子,作决定前应尽可能了解信息,之后把注意力放在自己能够控制的事情上。
毕竟,他无法控制利率,也无法控制谁会发动战争。而这恰恰是许多等待房贷续约的加拿大家庭正在面对的现实:能决定的是房贷选择,难以决定的却是下一次续约时的市场。
来源:《多伦多星报》,2026年10月3日;文中利率及预测均按原报道所述时间。