很多加拿大人盼着生活成本降下来,等来的却是一次加息。
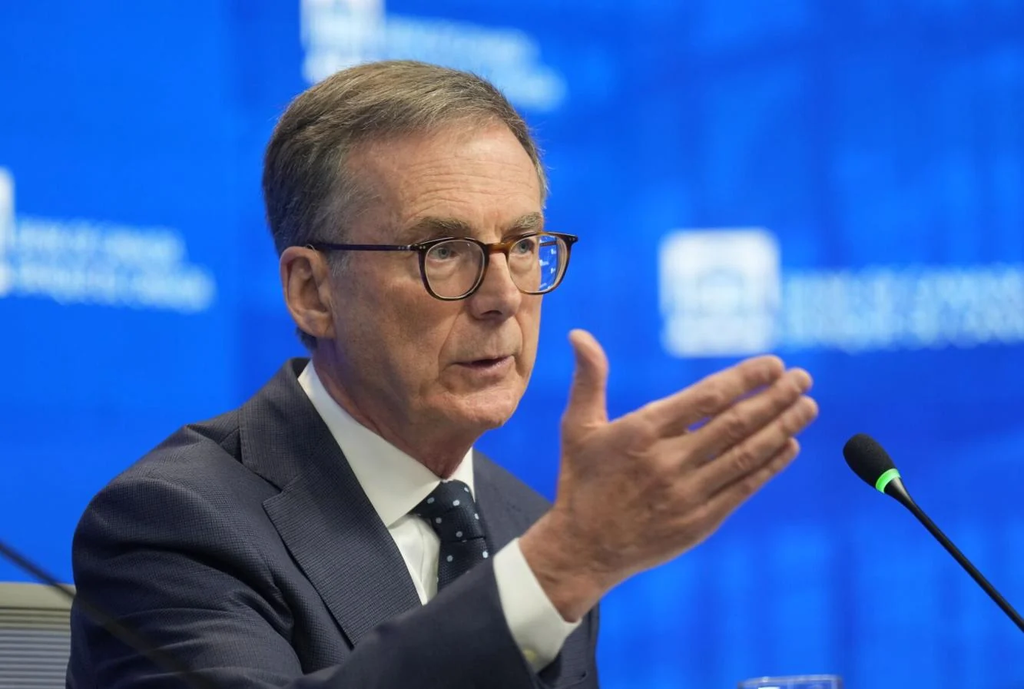
10月28日,加拿大央行宣布上调政策利率25个基点,从2.25%升至2.50%。这是自2023年7月以来的首次加息。
幅度看起来不大,但对背着房贷、信用额度和生意贷款的人来说,账单上的每一笔增加,都是真金白银。
央行为什么这时候加息?因为它担心,贵的不只是汽油。
中东战事持续推高油价,运输、生产和配送成本随之承压。如果企业不断把成本转嫁给消费者,最初加在油箱里的涨价,最终可能出现在超市货架、餐馆菜单和各种服务账单上。
按照报道,9月加拿大通胀率已升至3.1%。央行预计,今年年底通胀可能达到约3.5%,直到2028年中才回到2%的目标附近。
对央行来说,眼下最担心的是:大家逐渐认定“以后什么都会更贵”,企业提前涨价,工资和成本继续追赶,通胀因此变得更难控制。
但争议也恰恰在这里:加拿大经济,真的扛得住吗?
报道指出,加息前,C.D. Howe研究所征询的七位经济学家中,有六位主张维持利率不变。RBC经济学家也认为,经济虽然有所改善,但仍不强劲,就业增长令人失望,高能源价格向核心通胀扩散的证据尚不充分。
这个担忧很现实:加息可以让消费者少花钱、企业少借钱,却不能直接让中东多产一桶石油。
如果油价上涨主要来自供应冲击,那么加息的代价,很可能先由本来就谨慎消费的家庭和经营困难的小企业承担。
对普通家庭来说,最直接的问题是:每个月又要多掏多少?
如果银行最优惠利率跟随上调,浮动利率房贷和房屋净值信用额度的利息成本通常会增加。至于月供是否立即上涨,要看具体合同。
以50万加元贷款余额为例,假设利率完整上升0.25个百分点、余额保持不变,一年利息大约多出1,250加元,平均每月约104加元。这是利息估算,并不等于每个人的月供都会增加这么多。
现有固定利率房贷,在合同期内通常不会因此改变利率;新办或续约的固定利率,则还要看债券市场和银行定价。
最让人难受的,是两头挤压。
一头是油价和物价,一头是贷款利息。工资追不上生活成本,借钱的成本还可能继续上升。
央行担心今天不出手,明天通胀更难收拾;反对者担心今天出手,会让尚未站稳的经济再次失速。双方争的是政策时机,普通家庭面对的却是月底账单。
这次加息,不能简单理解为“加拿大经济已经好了”。它更像是央行在增长和通胀之间,先对后者踩下刹车。
问题是,这一脚刹车下去,通胀能降多少,家庭和企业又要承受多少?
对加拿大人来说,最盼望的从来不是利率数字本身,而是收入能跟上开支、日子能过得松一点。